728x90
반응형
티에스이 주식분석과 향후 투자포인트
티에스이 (131290) 주가 최근 6거래일 상승 흐름 원인 분석
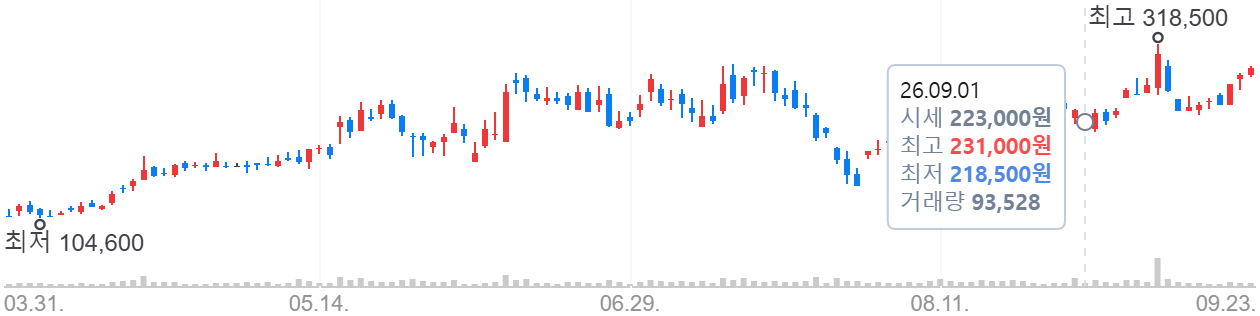
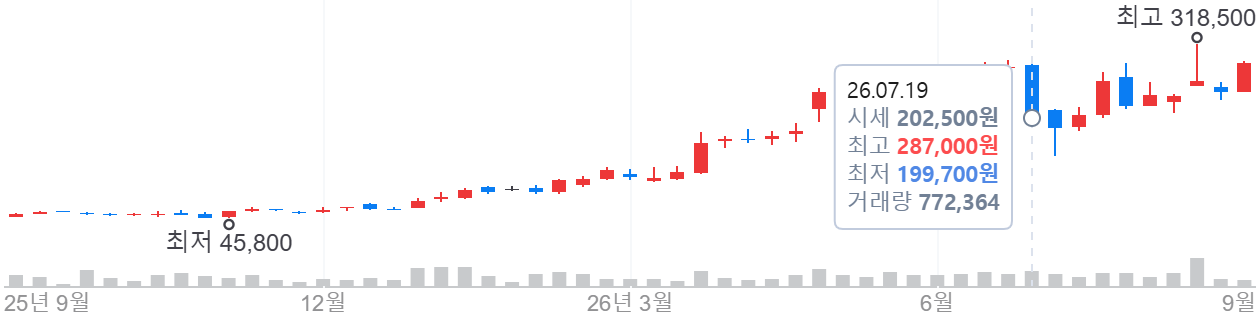
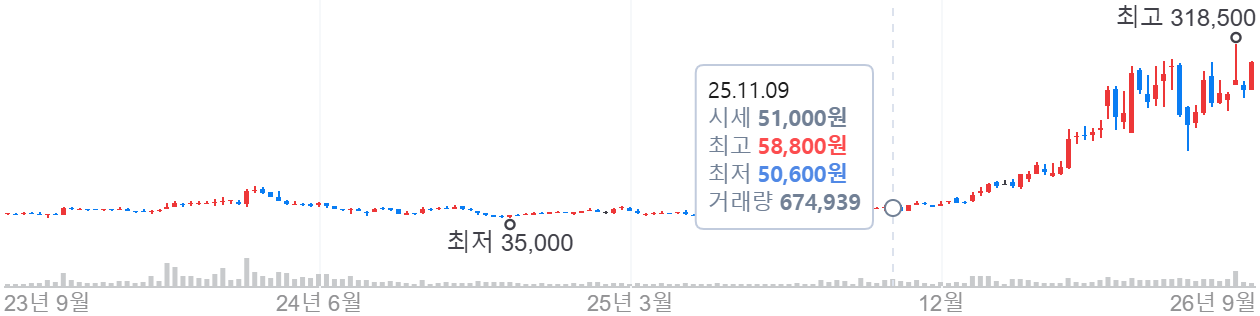
2026년 9월 27일 기준 최근 6거래일간 티에스이(131290)의 일별 주가 추이는 단기 가격 조정을 거친 뒤 24만 원 선 지지력을 확보하며 289,000원 선까지 약 +20% 이상 강하게 반등하는 흐름을 기록했습니다.
- 단기 조정 국면 탈피 및 240,000원 지지선 확보
- 9월 초 30만 원을 돌파하며 52주 신고가(318,500원)를 경신한 이후 단기 차익 실현 매물로 인해 23만~24만 원대까지 급속한 가격 조정을 받았습니다.
- 9월 중순 240,000원 선에서 하방 경직성을 확보한 뒤 9월 21일(+10.90%), 9월 22일(+4.26%), 9월 23일(+2.84%) 연속적인 거래량 수반 양봉을 형성하며 전고점을 향한 V자 반등을 완성했습니다.
- 글로벌 AI 메모리/고대역폭메모리(HBM) 증설 사이클 수혜 반영
- 엔비디아의 차세대 AI 가속기 및 주요 메모리 제조사의 차세대 HBM 수율 개선 투자 확대로 인해 테스트 인터페이스 소모품 수요가 가파르게 증가했습니다.
- 메모리 웨이퍼 및 패키지 테스트용 소켓과 프로브카드에 대한 교체 주기가 단축되면서 티에스이의 핵심 제품군인 러버 소켓(ELTUNE)과 프로브카드의 단가(ASP) 상승 및 출하량 확대가 본격화되었습니다.
- 수급 주체의 교체 및 외국인·기관 순매수 유입
- 단기 과열 구간에서 유입되었던 단기성 개인 매물이 24만 원대 지지 구간에서 손바뀜되며 기관 투자가 및 외국인 패시브·액티브 펀드의 바텀피싱(저가 매수세) 자금이 유입되었습니다.
- 하반기 및 연간 실적 가시성이 뚜렷해짐에 따라 실적 턴어라운드 프리미엄이 주가 반등의 촉매로 작용했습니다.
반응형
티에스이 최근 호재 뉴스 요약
- 프로브카드(Probe Card) 수주잔고 지속 증가 및 공급 본격화
- 메모리향 고다층 프로브카드 및 비메모리 영역으로의 확장세가 가시화되며 2026년 분기별 수주잔고가 사상 최고 수준을 지속 갱신하고 있습니다.
- 과거 외산 의존도가 높았던 고성능 메모리 검사용 핵심 부품 국산화 비중이 확대되면서 메이저 종합반도체기업(IDM)향 공급 물량이 급증했습니다.
- 차세대 테스트 소켓 '엘튠(ELTUNE)' 적용처 확대
- 초고속 인터페이스 및 AI 반도체 패키징 검사용 러버 소켓 엘튠이 고주파 신호 손실 억제 및 우수한 기계적 내구성을 입증받으며 글로벌 팹리스 및 패키징(OSAT) 업체로 적용처를 넓히고 있습니다.
- 기존 포고(Pogo) 핀 중심의 테스터 시장에서 고속 신호 전송에 유리한 러버 소켓 전환율이 가속화되며 매출 성장을 견인하고 있습니다.
- 2026년 연간 실적 퀀텀점프 전망
- 증권가 추정치 기준 2026년 연간 매출액 약 6,200억 원대, 영업이익 약 1,700억 원대(영업이익률 27% 수준) 달성 가능성이 제시되며 사상 최대 실적 달성 기대감이 고조되었습니다.
- 테스트 인터페이스 보드와 자회사의 반도체 검사 장비 사업부문 간 밸류체인 수직계열화 시너지가 가시적인 이익률 레버리지로 전환되고 있습니다.
티에스이 최근 신용거래 비중과 잔고 동향 분석
- 신용잔고율의 점진적 안정화
- 주가가 52주 신고가를 돌파하는 과정에서 3% 후반~4% 초반까지 상승했던 신용거래 융자 잔고율은 단기 급락 조정 구간에서 반대매매 및 자발적 손절매 출회로 일부 정리되었습니다.
- 반등 국면인 최근 6거래일 동안 주가는 +20% 이상 급반등했으나, 신용잔고 수량의 폭증 없이 거래대금이 동반 증가하여 '빚투' 성격보다는 실질 현물 자금 중심의 매수세가 유입된 것으로 해석됩니다.
- 주가 변동성 관리 측면의 긍정적 시그널
- 주가 상승 초기 국면에서 신용융자 잔고가 지나치게 높으면 단기 매물벽으로 작용할 위험이 있으나, 현재 신용공여 잔고율은 통제 가능한 건전한 범위(코스닥 우량 IT 종목 평균 수준) 내에 머물고 있습니다.
- 레버리지 매물이 가벼워진 상태에서 기관 및 외국인의 호가 유입이 지속됨에 따라 상승 탄력의 질적 건전성이 높게 유지되고 있습니다.
티에스이 최근 공매도 비중과 동향 분석
- 공매도 잔고 추이 및 숏커버링(Short Covering) 유입
- 31만 원대 고점 형성 직후 단기 고평가 논리와 함께 증가했던 기관 공매도 및 대차잔고가 주가 24만 원대 지지 구간을 기점으로 감소세로 전환되었습니다.
- 9월 21일 10% 이상의 강한 갭상승이 나타나면서 하방 포지션을 구축했던 공매도 세력의 숏커버링 매수세가 촉발되었고, 이것이 28만 원대 조기 안착을 견인한 부가적 요인으로 작용했습니다.
- 대차잔고의 안정적 축소 흐름
- 주식 대여 잔고가 점진적으로 상환되는 국면에 진입함에 따라 향후 주가 상승 시 공매도 매물 출회로 인한 급락 압력은 완화된 상태입니다.
- 실적 추정치 상향 조정이 이어지는 현 국면에서는 기관 투자가의 네이키드 공매도보다는 롱(Long) 바스켓 편입 수요가 상대적으로 우세합니다.
티에스이 최근 시장 심리와 리스크 요인 분석
- 시장 심리 (긍정적 요인)
- AI 서버 및 데이터센터 투자가 일회성 붐이 아닌 중장기 구조적 설비투자(Capex)로 확인되면서 반도체 후공정·소모품 서플라이체인 전반에 강력한 투자 심리가 형성되어 있습니다.
- 특히 소모성 부품(소켓, 보드, 프로브카드)은 장비와 달리 칩 생산량(Volume) 및 가동률에 연동되어 반복 매출이 발생한다는 점에서 방어력과 성장성을 겸비한 섹터로 평가받고 있습니다.
- 주요 리스크 요인 점검
- 단기 밸류에이션 부담: 52주 저점(45,800원) 대비 주가가 약 6배 수준까지 상승한 상태로, 12개월 선행 PER 기준 25~30배 선에 진입해 있어 분기 실적 발표 시 컨센서스 미달 시 변동성이 커질 수 있습니다.
- 전방 메모리 팹 가동률 변동성: 빅테크의 AI Capex 속도 조절 이슈나 메모리 재고 조정 사이클이 발생할 경우 소모품 교체 주문의 일시적 이연(Push-out) 위험이 존재합니다.
- 원자재 및 특수 합금 수급 리스크: 고성능 테스트 소켓 및 프로브카드에 소요되는 특수 핀/소재 원가 상승 시 단기 매출총이익률(GPM) 둔화 압력이 발생할 수 있습니다.
티에스이 향후 주가 상승을 견인할 핵심 모멘텀 분석
- 초고성능 고대역폭 메모리 검사용 차세대 프로브카드 독점적 입지
- 메모리 적층 단수가 높아질수록 웨이퍼 레벨 테스트(Wafer-level Test)의 중요성이 급격히 부도되고 있으며, 미세 피치(Pitch)와 고온/고주파 환경을 견디는 MEMS 프로브카드 수요가 폭발하고 있습니다.
- 티에스이는 낸드(NAND) 중심에서 고부가 DRAM 및 복합 메모리향 프로브카드로 포트폴리오를 전환하며 제품 믹스(Mix) 개선에 따른 영업이익률 20% 후반대 정착을 꾀하고 있습니다.
- 러버 소켓 '엘튠'의 비메모리(AP, GPU, NPU) 테스트 침투 가속
- 전통적인 포고 소켓 대비 전도성 러버 소켓은 두께가 얇고 신호 손실이 적어 AI 연산 가속기 및 초고속 통신 칩 검사에 최적화된 물성을 제공합니다.
- 글로벌 빅테크 및 ASIC 설계 팹리스향 테스트 파트너십이 확대됨에 따라 비메모리향 매출 비중이 기존 10% 미만에서 구조적으로 상승하는 리레이팅(Re-rating) 계기가 마련되고 있습니다.
- 인터페이스 보드(Interface Board)와 자회사(메가터치 등)의 밸류체인 시너지
- 테스터와 핸들러를 연결하는 인터페이스 보드 분야에서 국내 최고 수준의 시장점유율을 유지하고 있습니다.
- 핀·소켓 부품을 생산하는 자회사들과의 협력을 통해 부품 수급의 내재화와 원가 경쟁력을 극대화하여 경쟁사 대비 높은 영업이익 레버리지를 시현하고 있습니다.
티에스이 향후 주목해야 할 이유 분석
- 설비투자(Capex) 의존형 장비주에서 가동률(Opex) 연동형 소모품주로의 재평가
- 반도체 장비사는 고객사의 신규 증설이 멈추면 수주 절벽에 직면하지만, 소켓과 프로브카드는 칩이 출하되는 동안 마모되어 정기적으로 교체되는 '소모품' 성격을 지닙니다.
- AI 칩 생산량의 선형적 증가에 따라 안정적인 현금흐름(Free Cash Flow) 창출이 가능하여 과거 대비 높은 밸류에이션 멀티플을 정당화할 수 있습니다.
- 글로벌 공급망(Supply Chain) 내 침투율 상승
- 국내 양대 메모리 제조사향 납품을 넘어 글로벌 OSAT 업체 및 북미 종합 팹리스로의 공급망 다변화가 진행 중입니다.
- 특정 고객사 의존도가 낮아지면서 전방 산업 리스크 분산 및 협상력(Pricing Power) 강화가 진행되고 있습니다.
티에스이 향후 투자 적합성 판단
| 투자 성향 | 적합도 | 종합 의견 |
|---|---|---|
| 공격적 성장형 (Aggressive Growth) | 매우 적합 (Strong) | AI 반도체 밸류체인 내 핵심 소모품 대표주로 실적 퀀텀점프가 확인되고 있어, 주가 모멘텀 추세 추종 전략에 최적화된 상태입니다. |
| 중위험·중수익 (Moderate Risk) | 부분 적합 (Neutral to Overweight) | 펀더멘털은 견고하나 최근 저점 대비 주가 급등으로 밸류에이션 변동성이 높으므로, 일시적 눌림목 구간을 활용한 분할 매수 전략이 요구됩니다. |
| 보수적 배당·가치형 (Defensive/Income) | 비적합 (Underweight) | 배당수익률이 0.2% 미만으로 미미하며 주가 변동성(Beta)이 크기 때문에, 자본차익 목적이 아닌 배당 수익 목적의 포트폴리오에는 부합하지 않습니다. |
티에스이 주가 전망과 투자 전략
- 주가 전망 시나리오
- 상방 시나리오: 2026년 하반기 실적 호조세가 이어지고 전고점 매물대인 318,500원을 거래량을 동반해 돌파할 경우, 330,000~350,000원 구간까지 신규 상승 랠리가 전개될 가능성이 있습니다.
- 조정 시나리오: 단기 급등에 따른 피로감으로 차익 매물이 출회될 경우 270,000원 선(직전 저항대이자 현 지지선) 부근에서 단기 횡보 박스권 수렴 국면이 발생할 수 있습니다.
- 투자 전략
- 분할 매수(Scale-in) 전략: 현재 가격대(289,000원 선)에서 일시 진입하기보다는, 지지 라인인 270,000
280,000원 부근 눌림목 발생 시 23회에 걸쳐 비중을 확대하는 분할 매수를 권고합니다. - 목표가(Target Price) 설정: 1차 목표가는 직전 고점 라인인 315,000원, 고점 돌파 확인 시 2차 밸류에이션 목표가는 350,000원으로 설정합니다.
- 손절선(Stop-loss) 및 리스크 관리: 최근 단기 지지선이자 20일 이동평균선 지지 마지노선인 250,000원을 종가 기준으로 이탈할 경우 비중 축소 또는 헤징을 통해 리스크를 관리하는 트레이딩 원칙이 유효합니다
(* 본 글은 정보 제공 목적이며, 투자 권유가 아닙니다. 투자 결정은 본인 책임하에 신중히 하시기 바랍니다)
728x90
반응형
'주식분석' 카테고리의 다른 글
| 📈VLAC 독점 수혜 터진다! 2026년 4분기 세진중공업 주가 뒤흔들 3대 핵심 모멘텀 총정리🚀 (5) | 2026.09.28 |
|---|---|
| ⚡ 외인·기관이 은밀히 담는 DB손해보험, 12조원 CSM 숨겨진 폭발력 TOP 4 🚀 (5) | 2026.09.27 |
| 🚨 2026 현대차·기아 PBV 양산 수혜주! 모트렉스 지금 사도 될까? 4가지 핵심 팩트 (4) | 2026.09.26 |
| 🚀반도체 특수가스 1위의 귀환! 티이엠씨 15,000원 저항선 뚫고 45% 추가 급등할까? 📊 (4) | 2026.09.26 |
| ☀️ 태양광 대장주 HD현대에너지솔루션, 256,000원 영광 되찾을 4대 핵심 모멘텀 총정리 💎 (5) | 2026.09.25 |


