728x90
반응형
모트렉스 핵심분석과 향후 투자전략 가이드
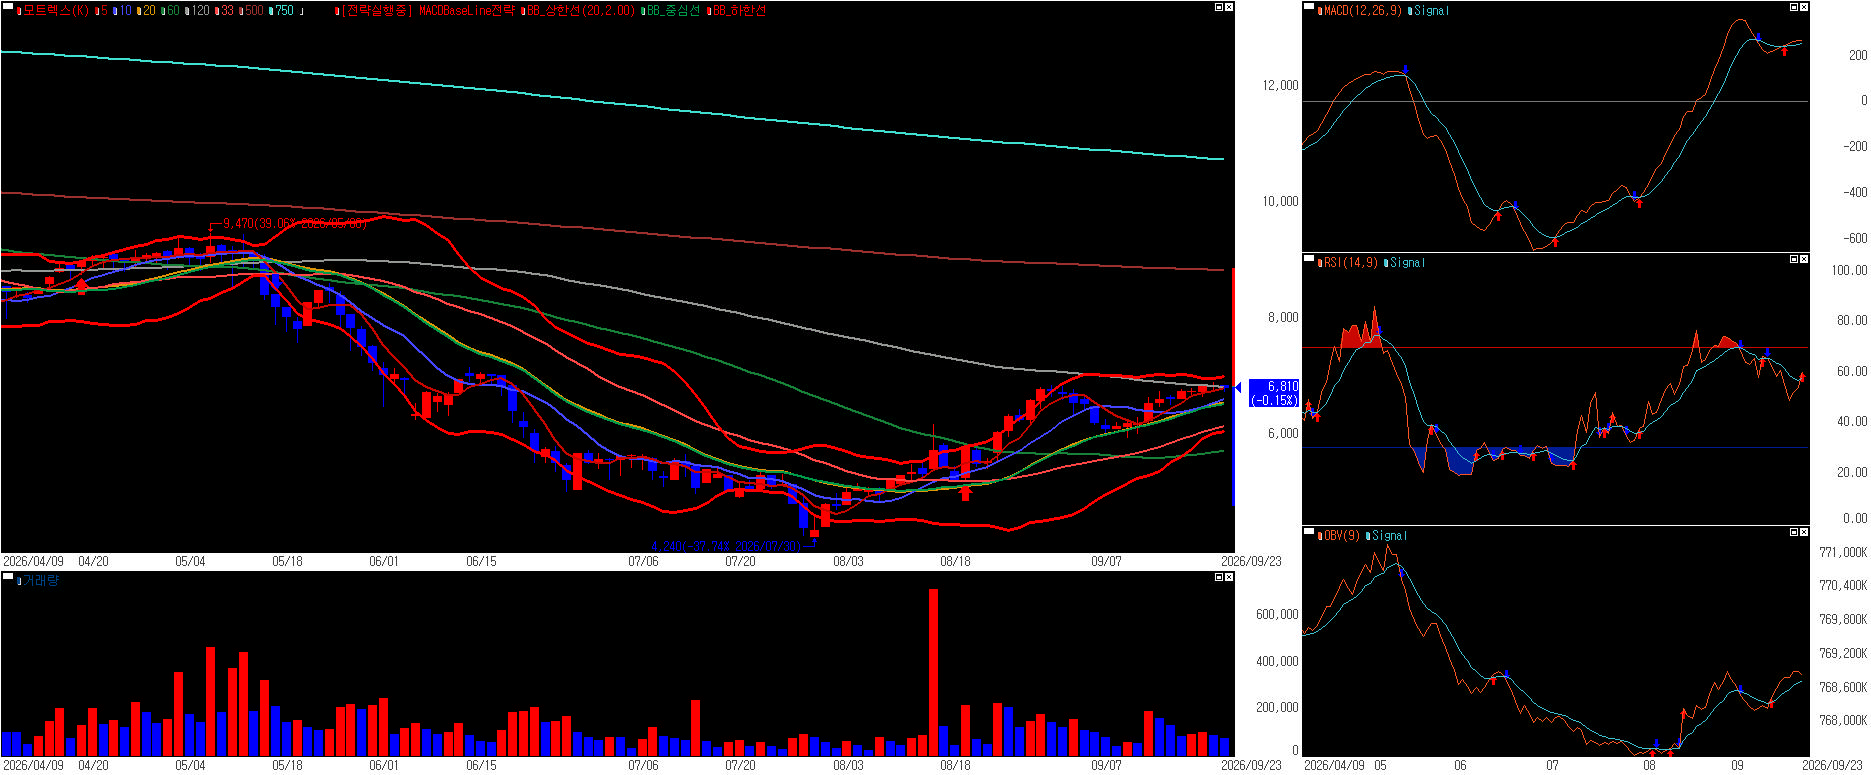
모트렉스(118990) 최근 주가 상승 흐름 원인 분석 (26년 9월 26일 기준)
- 저평가 밸류에이션 리레이팅 및 락텀 반등 수요 유입
- 2026년 들어 모트렉스의 PBR이 0.4~0.5배 수준까지 하락하며 역사적 최하단 밸류에이션 구간에 진입함에 따른 저가 매수세가 강하게 유입되었습니다.
- 완성차 업종 전반의 밸류업 프로그램 및 자사주/주주환원 정책 부각 국면에서 중소형 부품사 중 실적 대비 과도하게 디스카운트되었던 종목군 중심의 키 맞추기 장세가 전개되었습니다.
- 완성차 IVI(차량용 인포테인먼트) 및 디지털 클러스터 공급 단가 방어
- 글로벌 공급망 안정화와 더불어 현대차·기아의 신흥국(인도, 멕시코, 중남미, 아태지역 등) 현지 특화 차종 대상 커넥티드 내비게이션 및 오디오·비디오 디스플레이 시스템 탑재율이 견조하게 유지되었습니다.
- 원자재 가격 안정화 및 물류비 부담 완화가 반영되며 분기 단위 수익성 회복 가시성이 주가 반등의 기반을 마련했습니다.
- PBV(목적 기반 모빌리티) 양산 가시화에 따른 수혜 기대감
- 기아의 오토랜드 화성 PBV 전용 공장 가동과 맞물려 PV5 등 전용 모델의 순차적 양산 프로세스가 본격화됨에 따라 전장/특장 인포테인먼트 플랫폼 공급사로서의 지위가 부각되었습니다.
- 단순 완성차 티어1을 넘어 커스터마이징 전장 솔루션을 공급하는 차별화된 비즈니스 모델이 멀티플 확장 트리거로 작동했습니다.
- 수급 측면의 숏커버링 및 단기 기관·외인 순매수 전환
- 상반기 실적 조정 국면에서 형성되었던 공매도 잔고 및 대차잔고가 바닥권 확인과 함께 숏커버링으로 전환되며 호가 공백을 메웠습니다.
- 11거래일 동안 일평균 거래량이 이전 침체기 대비 2~3배 이상 확대되며 매물벽을 상향 돌파하는 수급 선순환이 형성되었습니다.
반응형
모트렉스 최근 호재 뉴스 요약
- PBV 전용 인포테인먼트 플랫폼 및 탑승객 맞춤형 제어 솔루션 수주 모멘텀
- 현대차그룹의 차세대 모빌리티 전략에서 핵심 축을 담당하는 PBV 라인업에 맞춤형 인포테인먼트 시스템과 특장 제어기 소프트웨어 납품 라인이 구체화되는 소식이 이어졌습니다.
- 화물·물류 운송용 및 차량 호출(Ride-hailing) 전용 인테리어 통합 디스플레이 부문에서 독점적 공급 트랙레코드가 부각되었습니다.
- 신흥국 완성차 판매 호조 및 고마진 특장/전장 모듈 믹스 개선
- 인도 법인 및 북미 완성차 공장 인근 거점을 통한 현지 장착(PIO, Port Installed Option) 매출이 안정적 물량을 확보했습니다.
- 단순 오디오 시스템 중심에서 스마트 클러스터, HUD(헤드업 디스플레이), 서라운드 뷰 모니터링(SVM) 등 복합 고부가가치 제품군으로의 수주 전환이 지속되고 있습니다.
- 전기차 충전 인프라(모트렉스EV) 해외 인증 및 인프라 협업 확대
- 자회사 모트렉스EV의 완속·급속 충전기 라인업이 북미 및 동남아시아 규격 인증을 통과하며 해외 B2B 인프라 구축 프로젝트 납품 가능성을 높였습니다.
- 모빌리티 플랫폼 및 충전 서비스 사업자와의 이동형 충전 솔루션 파트너십 구축 소식이 신사업 밸류에이션 부가의 배경으로 작용했습니다.
모트렉스 최근 신용거래 비중과 잔고 동향 분석
- 신용융자 잔고율의 점진적 안정화
- 과거 5~6%대 이상의 과열 수준을 기록했던 신용공여 잔고율이 주가 조정기를 거치며 3% 중후반대로 낮아져 단기 악성 매물 부담이 상당 부분 해소되었습니다.
- 11거래일 상승 국면에서 신용융자 잔고가 급격히 폭증하지 않고 거래량 회복과 함께 완만하게 증가하는 추세를 보여 레버리지 과열보다는 실수급 유입의 성격이 짙게 나타났습니다.
- 담보부족 반대매매 리스크의 축소
- 52주 신저가 부근에서 형성되었던 담보부족 매물 압박이 주가 6,000원대 중후반 안착을 통해 해소되면서 하방 압력이 확연히 경감되었습니다.
- 신용잔고 공여율 추이가 평균 수준을 밑돌아 향후 추가 상승 시 상단 매물벽 출회 속도가 완만할 것으로 평가됩니다.
🚀반도체 특수가스 1위의 귀환! 티이엠씨 15,000원 저항선 뚫고 45% 추가 급등할까? 📊
티이엠씨 주식분석과 향후 투자포인트1. 티이엠씨(425040) 주가 최근 6거래일 상승 흐름 원인 분석반도체 레거시 및 첨단 공정 가동률 반등에 따른 특수가스 출하량 회복:삼성전자와 SK하이닉스 등
stock-handbook.tistory.com
🔥 에프에스티 주가전망, 30,000원 지지선이 중요하다! 지금 확인해야 할 투자전략 7가지
에프에스티 종합분석과 향후 투자전략 가이드에프에스티(036810) 최근 10거래일 주가 흐름과 향후 전망·투자전략기준일: 2026년 9월 23일 종가 / 10거래일: 9월 10일~9월 23일먼저 결론부터 정리하면,
stock-handbook.tistory.com
모트렉스 최근 공매도 비중과 동향 분석
- 공매도 거래대금 비중의 구조적 축소
- 국내 주식시장 제도 개선 및 전산 시스템 구축 기조 아래 코스닥 시장 전반의 무차입 공매도 통제가 엄격해진 가운데, 모트렉스의 일별 거래대금 대비 공매도 체결 비중은 1% 미만 수준에서 안정적으로 억제되고 있습니다.
- 대차잔고의 감소세 및 숏커버링 진행
- 주가가 바닥권을 탈피하고 거래량이 실리면서 기존 공매도 포지션의 손절성 환매수(숏커버링)가 유입되었습니다.
- 대차잔고 주수와 금액이 지속적으로 우하향 곡선을 그리며 하방 베팅 세력의 이탈과 숏스퀴즈성 반등 탄력이 확인되었습니다.

모트렉스 최근 시장 심리와 리스크 요인 분석
- 시장 심리(Investor Sentiment)
- 전장 중소형주 온기 확산: 대형 완성차의 실적 피크아웃 우려 속에서도 차세대 SDV(소프트웨어 중심 자동차) 및 자율주행 관련 전장 부품사로 선별적 수급이 이동하며 투심이 개선되었습니다.
- 바닥 통과 인식: 2025~2026년 실적 조정을 충분히 주가에 반영했다는 컨센서스가 형성되며 '다운사이드 제한적, 업사이드 열린 구간'이라는 투자 심리가 안착했습니다.
- 핵심 리스크 요인
- 글로벌 완성차 수요 둔화 및 전기차 캐즘(Chasm): 완성차 OEM의 친환경차 생산 속도 조절에 따른 전장 부품 발주 지연 가능성이 상존합니다.
- 신사업 실적 기여 지연 리스크: 모트렉스EV 등 충전 인프라 부문과 특장 로보틱스 모빌리티 부문의 연결 흑자 전환이 지연될 경우 멀티플 할인의 요인이 될 수 있습니다.
- 환율 변동성: 신흥국 및 북미향 수출 비중이 높아 원/달러 및 신흥국 통화가치 급락 시 파생 및 외환 손익 변동성이 발생할 수 있습니다.
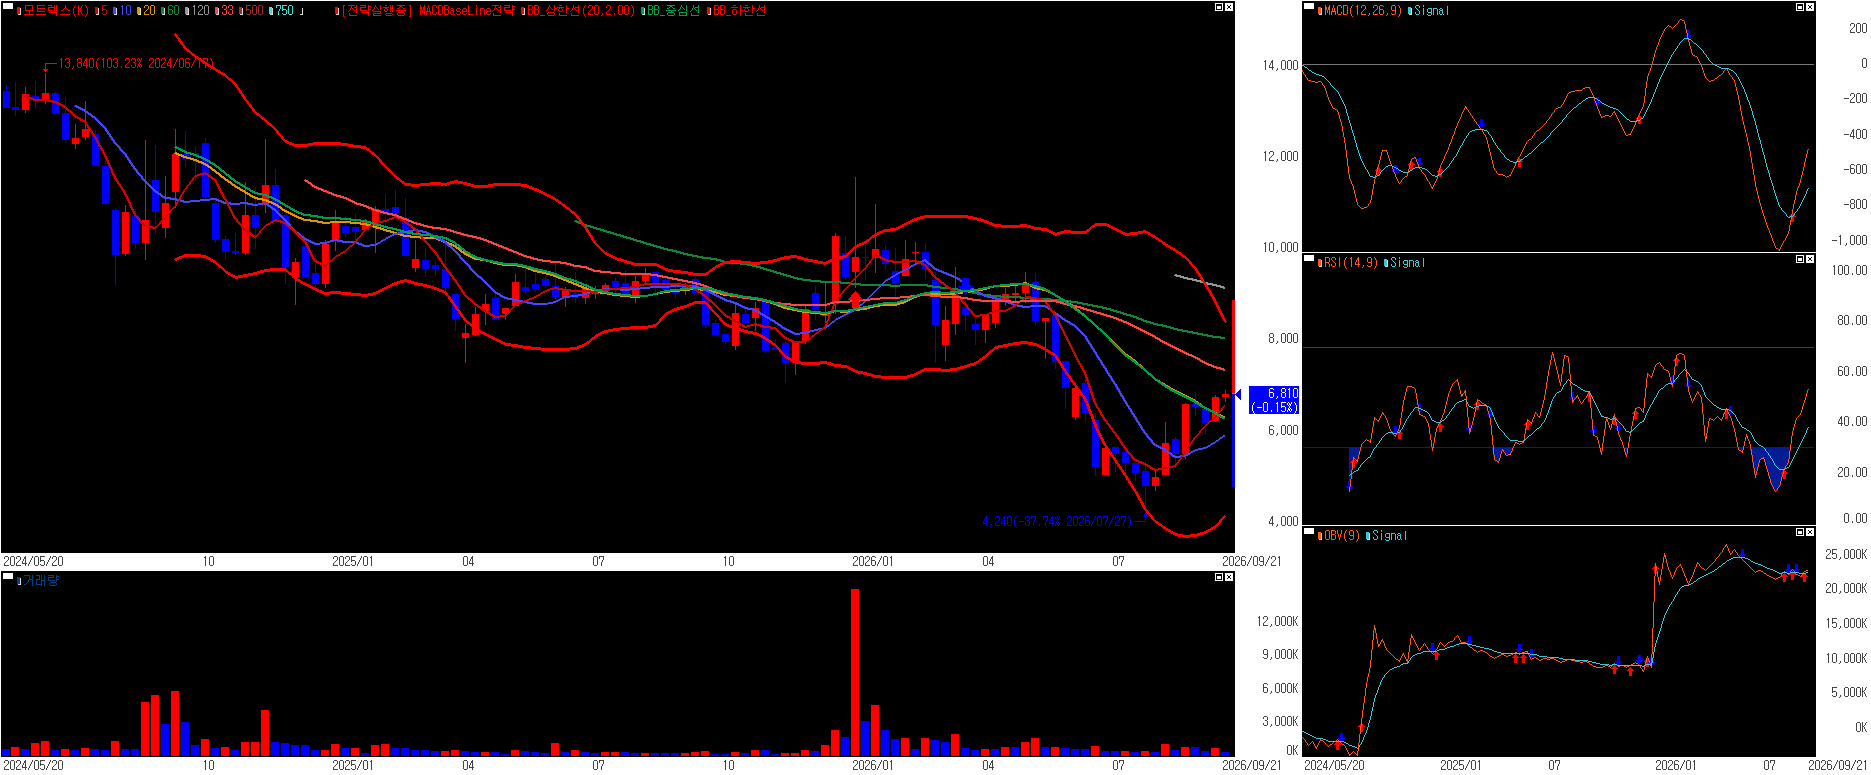
모트렉스 향후 주가 상승 견인할 핵심 모멘텀 분석
- 현대차그룹 SDV 전환 가속화에 따른 제어기 및 플랫폼 수주 확대
- 2026년 이후 본격화되는 현대차그룹의 차세대 인포테인먼트 OS(ccOS) 고도화와 연동되어, 하드웨어 공급뿐 아니라 미들웨어 탑재를 통한 ASP(평균판매단가) 상승이 예상됩니다.
- PBV 생태계의 실질적 매출 반영
- 단순 콘셉트 단계였던 PBV 라인업이 실제 도로 주행 및 기업 간 B2B 납품으로 전개되면서 모트렉스의 맞춤형 디스플레이와 차량 관제 시스템 탑재가 분기 실적의 새로운 성장 축으로 자리잡을 전망입니다.
- 자회사 전동화 솔루션 시너지
- 배터리 패키징, 전기차 충전기, 자율주행 연계 첨단 운전자 보조 시스템(ADAS) 등 계열사 전반의 밸류체인이 완성차 1차 협력업체 네트워크를 타고 본격 상업화 궤도에 진입하고 있습니다.
모트렉스 향후 주목해야 할 이유 분석
- 극단적 저평가와 실적 회복력 간의 괴리 축소
- 연간 매출액 7,000억 원대 안팎을 유지하면서도 시가총액이 1,000억
2,000억 원대 밴드에 머무르고 있어, 정상 영업이익률(57%) 회복 시 강력한 주가 재평가가 가능합니다.
- 신흥국 인포테인먼트 시장의 구조적 진입장벽
- 선진 시장과 달리 도로 인프라와 통신 환경이 상이한 인도 및 중남미 시장에서 완성차 PIO 방식으로 수년간 축적한 소프트웨어 튜닝 노하우는 글로벌 경쟁사가 단기간에 침투하기 어려운 해자(Moat)를 형성하고 있습니다.
- 친환경 특장차 및 목적 기반 자율주행 플랫폼 확장성
- 택시, 라스트마일 배송, 공공 셔틀 등 목적별로 특화되는 차량 구조 변화 속에서 디스플레이와 실내 인터페이스 커스터마이징 역량을 보유한 독립 부품사로서의 가치가 재조명받고 있습니다.
모트렉스 향후 투자 적합성 판단
- 투자 매력도: '긍정적(Moderate Buy) 관점 유효'
- 현 주가 구간은 하방 경직성이 강하게 확보된 가격대로, 밸류에이션 매력과 턴어라운드 모멘텀을 동시에 고려할 때 중장기 가치주 및 성장 전환주로서의 투자 적합도가 높습니다.
- 적합 투자 성향
- 적합: 중장기 사이클 투자자, 자동차 전장 턴어라운드 베팅 투자자, 밸류에이션 마진을 중시하는 스윙 트레이더.
- 부적합: 초단기 테마성 급등주 위주의 모멘텀 스캘퍼, 배당수익률 6% 이상의 고배당 인컴형 자산 선호 투자자.
모트렉스 주가 전망과 투자 전략
주가 전망 및 핵심 가격 레벨
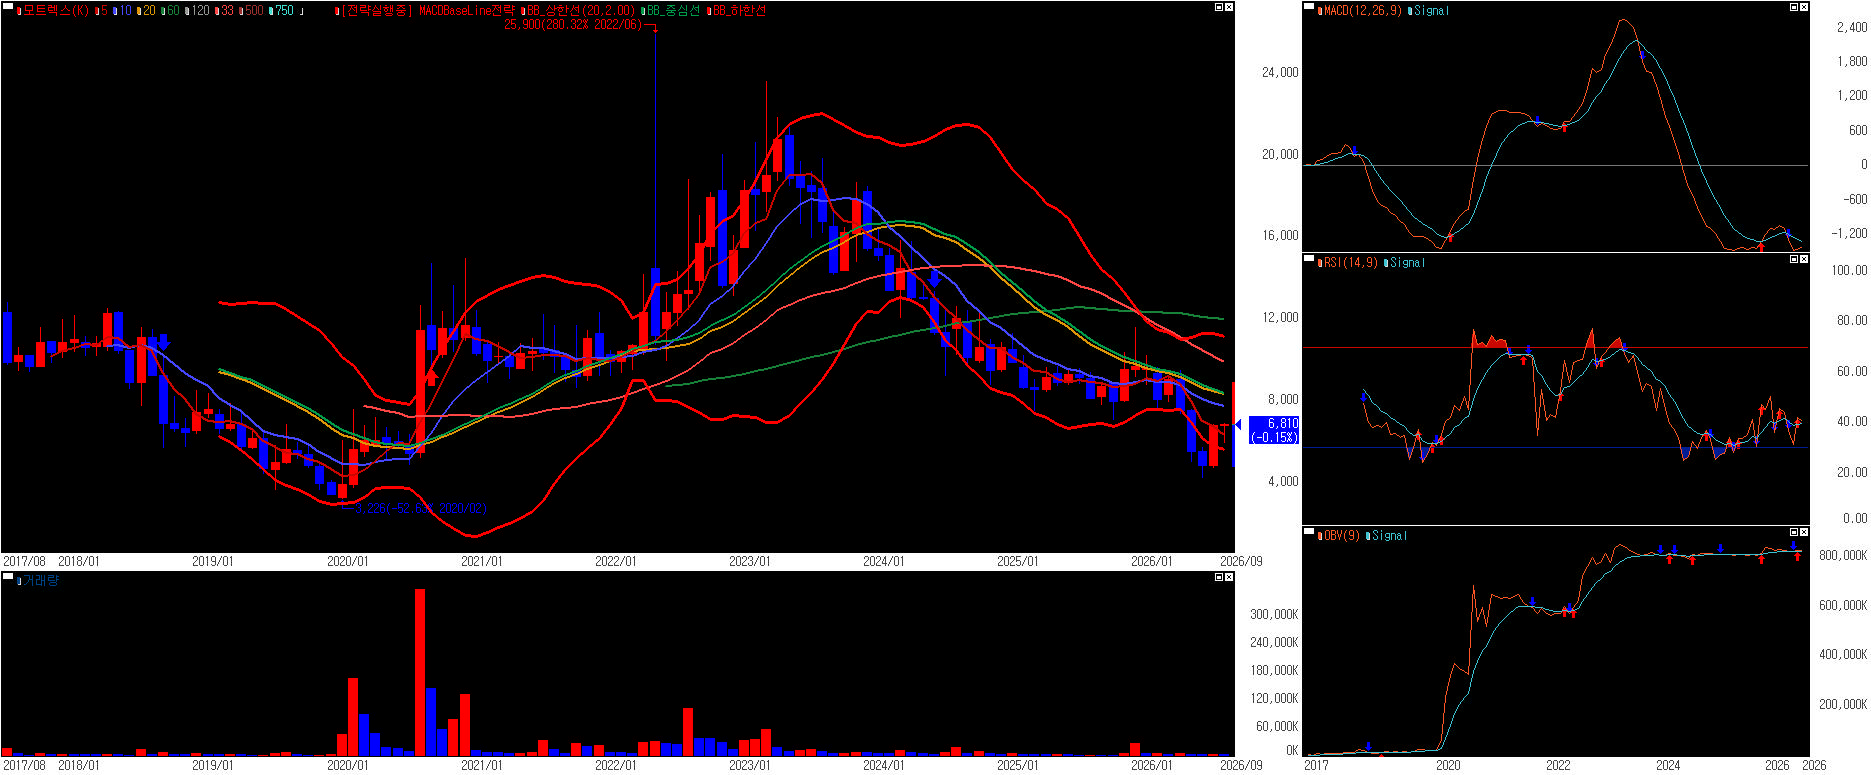
- 1차 지지선: 6,200원 ~ 6,500원 (최근 11거래일 갭상승 지지대 및 단기 이평선 밀집 구간)
- 단기 저항선 (1차 목표): 7,800원 ~ 8,200원 (직전 분기 매물 집중대 및 직전 고점 기술적 반등 타깃)
- 중장기 목표 밴드 (2차 목표): 9,500원 ~ 10,500원 (PBR 0.7~0.8배 수준 회복 및 PBV 매출 본격화 시점)
포트폴리오 운용 및 트레이딩 전략
- 분할 매수(Split Entry) 전략
- 단기 급등에 따른 이격 과열 발생 시 6,500원 부근 눌림목에서 포트폴리오 비중의 60%를 확보하고, 단기 변동성으로 전저점 지지 테스트 시 6,200원 선에서 나머지 40%를 분할 편입하는 방식을 취합니다.
- 비중 관리 및 익절 플랜
- 총 투자 자산 내 편입 비중은 코스닥 중형주 특성을 고려해 5~10% 수준으로 관리합니다.
- 1차 저항대인 8,000원 도달 시 보유 물량의 30~50%를 차익 실현해 현금 유동성을 확보하고, 잔여 수량은 트레일링 스탑(직전 저점 이탈 시 자동 매도)을 적용해 9,500원 이상의 밸류에이션 정상화 국면까지 보유합니다.
- 리스크 관리 원칙
- 주간 종가 기준 5,900원을 하향 이탈할 경우 저평가 매력과 무관하게 완성차 수주 환경 이상 징후로 판단하여 포지션을 손절 또는 축소하는 방어적 헷지 룰을 준수합니다
(* 본 글은 정보 제공 목적이며, 투자 권유가 아닙니다. 투자 결정은 본인 책임하에 신중히 하시기 바랍니다)
728x90
반응형
'주식분석' 카테고리의 다른 글
| ⚡ 외인·기관이 은밀히 담는 DB손해보험, 12조원 CSM 숨겨진 폭발력 TOP 4 🚀 (5) | 2026.09.27 |
|---|---|
| 🔥 6일만에 +20% 급등! 티에스이 지금 사도 되는 3가지 이유 (3) | 2026.09.27 |
| 🚀반도체 특수가스 1위의 귀환! 티이엠씨 15,000원 저항선 뚫고 45% 추가 급등할까? 📊 (4) | 2026.09.26 |
| ☀️ 태양광 대장주 HD현대에너지솔루션, 256,000원 영광 되찾을 4대 핵심 모멘텀 총정리 💎 (5) | 2026.09.25 |
| 한국카본 손절해야 할까, 물타야 할까?🆘 18,500원 마지노선 대응법과 연간 1,000억 흑자 분석💡 (3) | 2026.09.25 |


