728x90
반응형
퀄리타스 주식분석과 향후 투자전략 가이드
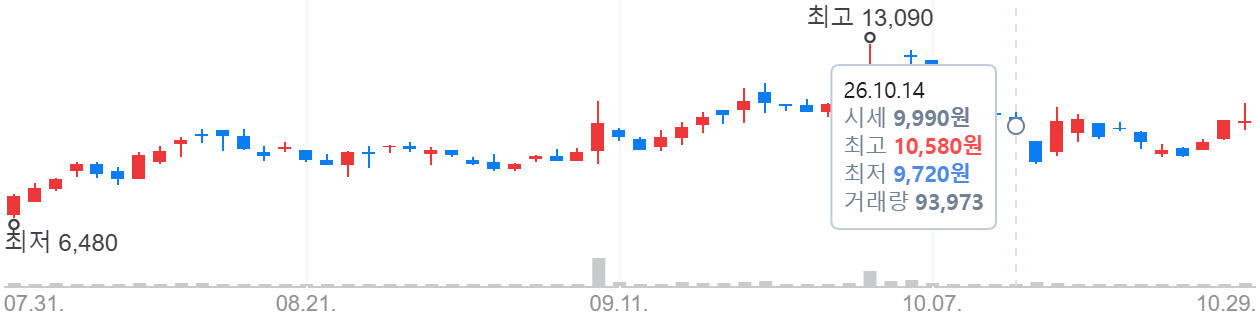
1. 퀄리타스반도체 주가 최근 하락 흐름 원인 분석
- 글로벌 기술주 및 필라델피아 반도체 지수(SOX) 급락 동조화: 10월 중순 이후 글로벌 금리 재상승 압박과 미 증시 내 고밸류 반도체주 중심의 차익 실현 매물이 출회되면서 코스닥 반도체 소부장 전반으로 위험회피 심리가 확산되었습니다. 팹리스 및 IP 설계 기업은 미래 기대 성장성이 주가에 선반영되는 특성이 커 매크로 충격에 더욱 민감하게 반응했습니다.
- 코스닥 성장주 수급 이탈 및 대형주 쏠림 현상: 국내 증시 수급이 제한된 유동성 속에서 대형 가치주나 특정 주도 섹터로 이동하면서 코스닥 중소형 성장주 전반의 거래대금이 급감했습니다. 퀄리타스반도체 역시 기관 및 외인의 매수세 공백 속에서 개인 위주의 제한적인 수급이 형성되며 하방 압력이 확대되었습니다.
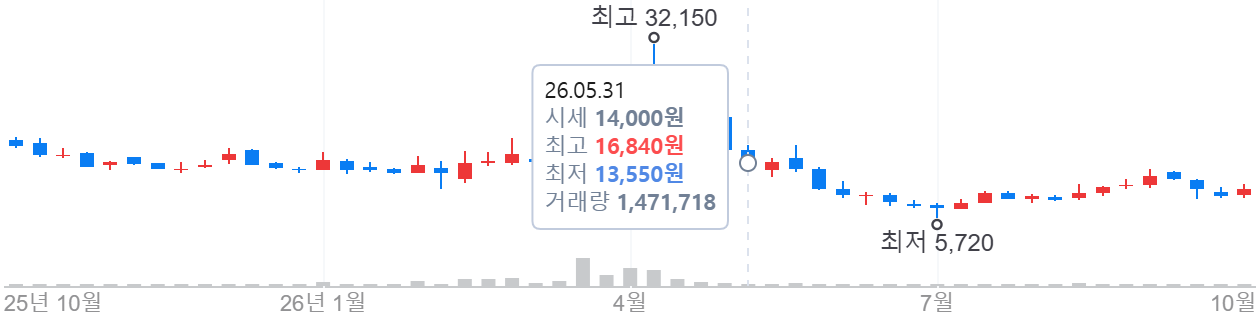
- 10월 초 단기 반등에 따른 차익실현 및 매물벽 부담: 10월 초 12,000원 선 부근까지 형성되었던 단기 기술적 반등 흐름 이후, 이전 고점대(13,000~15,000원 구간)에 누적되어 있던 악성 매물대가 소화되지 못하고 차익실현 매물과 맞물려 주가 반락을 가속화했습니다.
- 실적 가시성 지연에 따른 밸류에이션 리레이팅 지체: 인터페이스 IP 사업 구조상 수주 계약 체결 후 칩 테이프아웃(Tape-out)을 거쳐 본격적인 라이선스 및 로열티 매출로 인식되기까지 통상 1년~1년 반의 시차가 발생합니다. 흑자 전환 지연에 따른 실적 공백기가 단기 투자 심리를 제약했습니다.
반응형
2. 퀄리타스반도체 최근 악재 뉴스 요약
- AI 밸류체인 내 수익성(ROI) 검증 국면 진입 논란: 글로벌 빅테크 기업들의 막대한 AI 인프라 투자 대비 단기 수익성 회수가 지연되고 있다는 우려가 제기되면서, 온디바이스 AI 및 반도체 IP 밸류체인 전반에 대한 밸류에이션 조정 압박이 가중되었습니다.
- 반도체 IP 기업의 누적 영업손실 및 자금 소진 경계감: 상장 이후 대규모 R&D 인력 확충 및 차세대 공정 개발비 집행으로 영업적자가 지속되면서, 시장 일각에서 추가적인 자본 조달 리스크나 전환사채(CB) 등 잠재적 오버행 이슈에 대한 경계 심리가 뉴스 및 투자 커뮤니티를 중심으로 부각되었습니다.
- 글로벌 파운드리 가동률 회복 지연 여파: 레거시 및 일부 선단 공정을 제외한 글로벌 중소형 팹리스 고객사들의 프로젝트 개시 일정이 지연되면서, 신규 디자인 프로젝트 수주 속도가 시장의 조기 기대치를 밑돌 수 있다는 분석이 보도되었습니다.
3. 퀄리타스반도체 최근 신용거래 비중과 잔고 동향 분석
- 신용융자 잔고의 비자발적 축소 및 반대매매 경계: 주가가 12,000원 선에서 9,000원 선 안팎까지 급격히 조정을 받으면서 신용거래를 이용해 저가 매수에 가담했던 계좌들의 담보부족 위험이 증가했습니다. 이에 따라 장 초반 동시호가 매물 출회 및 장중 반대매매 회피성 투매가 하락폭을 키우는 악순환이 발생했습니다.
- 신용공여율 둔화와 레버리지 축소: 신용잔고율은 주가 급락과 함께 소폭 낮아졌으나, 절대적 신용잔고 규모 대비 회사의 일평균 거래량이 위축되어 있어 잠재적 매물 압박 강도는 여전히 유효한 상태입니다.
- 주가 하방 지지선의 신용 매물 출회 가능성: 기술적 지지선인 8,500원~8,800원 선이 흔들릴 경우 신용 레버리지 자금의 기계적 손절매가 트리거될 위험이 상존하므로 수급적 변곡점 모니터링이 필수적입니다.
4. 퀄리타스반도체 최근 공매도 비중과 동향 분석
- 대차잔고 추이 및 기관 헤지 매도 압력: 코스닥 시장 전반의 변동성 확대 국면에서 대차잔고 증가세가 일시적으로 유지되며 하방 리스크에 대한 헤지 포지션이 구축되었습니다. 특히 실적 턴어라운드가 확인되지 않은 고성장 테크주에 공매도 성격의 매도세가 집중되는 양상을 보였습니다.
- 외국인 및 기관 창구의 현·선물 연계 출회: 코스닥150 지수 조정과 연계된 프로그램 비차익 매도 물량이 퀄리타스반도체를 비롯한 기술성장 특례 상장주들에 비중 축소 형태로 기계적으로 출회되었습니다.
- 쇼트커버링(Short Covering) 유입 조건: 향후 실적 개선 징후나 대형 파운드리향 라이선스 수주 등 명확한 펀더멘털 트리거가 발생할 경우, 누적된 하방 베팅 물량이 숏커버링으로 전환되며 단기 급등 탄력을 제공할 가능성이 열려 있습니다.
5. 퀄리타스반도체 최근 시장 심리와 리스크 요인 분석
- 시장 심리 지표(공포 국면): 투자자 심리는 '단기 과열'에서 '공포 및 실망 매물 출회' 구간으로 급랭했습니다. AI 거품론과 금리 불확실성이라는 이중 악재 속에서 모멘텀 투자자들의 손절매가 이어졌습니다.
- 리스크 요인 1: 흑자 전환(BEP) 달성 시점 지연: 회사가 목표로 제시한 손익분기점(BEP) 도달 시점까지 운영 자금 소진(Cash Burn) 속도를 통제할 수 있는지 여부가 기업가치 방어의 핵심 변수입니다.
- 리스크 요인 2: 파운드리 생태계 종속성: 삼성전자 파운드리 SAFE™ 생태계와의 협력 비중이 높은 구조상, 주요 파운드리 고객사의 선단 공정 가동률 및 신규 팹리스 프로젝트 유치 실적에 실적이 직접적으로 연동되는 리스크를 내포합니다.
- 리스크 요인 3: 글로벌 빅테크 IP 기업과의 경쟁: 시놉시스(Synopsys), 케이던스(Cadence) 등 글로벌 독점적 지위를 가진 거대 IP 기업들이 서데스(SerDes) 및 인터커넥트 시장을 장악하고 있어, 국내외 팹리스 시장 내 점유율 확장 과정에서 가격 경쟁 및 특허 장벽이 작용할 수 있습니다.
6. 퀄리타스반도체 향후 주가 상승 견인할 핵심 모멘텀 분석
- 초고속 서데스(SerDes) 기반 인터페이스 IP 기술 경쟁력: 데이터센터, 온디바이스 AI, 자율주행차량 등 방대한 양의 데이터를 지연 없이 전송하는 초고속 인터커넥트 인터페이스 IP(PCIe Gen 5/6, UCIe 등) 포트폴리오를 완비하고 있어 향후 데이터 트래픽 폭증의 직접적 수혜 대상입니다.
- CXL(Compute Express Link) 생태계 개화: 메모리 병목 현상을 해결하기 위한 CXL 컨트롤러 및 PHY(물리계층) IP 수요가 본격화되고 있으며, 기존 PCIe IP 자산을 기반으로 CXL 시장에 선제적으로 진입하여 레퍼런스를 확보하고 있습니다.
- 칩렛(Chiplet) 및 UCIe 규격 인터페이스 상용화: 고비용 선단 공정의 대안으로 부상한 칩렛 패키징에서 이종 칩 간 고속 연결을 담당하는 UCIe 표준 IP의 라이선스 계약이 가시화되고 있습니다.
- 실리콘 포토닉스(Silicon Photonics / CPO) 선행 개발: 차세대 광통신 인터커넥트인 실리콘 포토닉스용 EIC(Electronic IC) 및 200Gbps급 초고속 서데스 기술 개발을 선도 연구기관과 공동 추진하며 중장기 기술 격차를 확보하고 있습니다.
7. 퀄리타스반도체 향후 주목해야 할 이유 분석
- 소부장 중심에서 IP 중심으로의 밸류체인 진화: 반도체 미세화 공정의 한계로 인해 칩 개발 비용과 시간이 기하급수적으로 증가함에 따라, 개발 기간을 단축해 주는 검증된 고성능 IP의 몸값은 구조적으로 상승할 수밖에 없습니다.
- 정부 주도 'K-온디바이스 AI' 및 반도체 국산화 정책 수혜: 총 8,000억 원 규모로 추진되는 온디바이스 AI 반도체 국산화 사업 및 시스템 반도체 육성 정책에서 국산 인터페이스 IP 채택 의무화 및 지원책의 최대 수혜 기업으로 자리매김하고 있습니다.
- 메모리 및 차량용 반도체로의 공급처 다변화: 기존 SoC/파운드리 중심 구조에서 SK하이닉스 등 주요 메모리 제조사용 보조 메모리/스토리지 IP 공급으로 레퍼런스를 확장하며 전방 시장 다변화를 이루어내고 있습니다.
8. 퀄리타스반도체 향후 투자 적합성 판단
- 투자 성향별 적합성:
- 공격적 성장형 투자자 (적합): 기술적 해자(Moat)를 보유하고 있으며, 3년 내 최고점(50,958원) 대비 80% 이상 조정을 받아 역사적 밸류에이션 하단에 위치해 있어 장기 시세 차익을 노리기에 적합합니다.
- 안정형/배당형 투자자 (부적합): 영업적자가 이어지고 있고 흑자 전환 확인 전까지 변동성이 극심하므로 단기 원금 보전을 중시하는 투자자에게는 적합하지 않습니다.
- 투자 시계열(Time Horizon): 단기 트레이딩보다는 1년 이상의 중장기 스윙 및 사이클 회복 관점으로 접근해야 기술 수주가 실적으로 현실화되는 과실을 누릴 수 있습니다.

9. 퀄리타스반도체 주가전망과 투자전략
- 주가 밴드 및 기술적 가격 분석:
- 1차 분할 매수 밴드: 8,500원 ~ 9,200원 (최근 저점 지지력 테스트 및 분할 매집 유효 구간)
- 단기 1차 목표가: 11,500원 ~ 12,000원 (직전 반등 고점 및 이평선 저항선 안착 테스트 구간)
- 중장기 2차 목표가: 18,000원 ~ 25,000원 (흑자 전환 가시화 및 온디바이스 AI/CXL 수주 본격화 시 밸류에이션 정상화 타깃)
- 리스크 관리 손절선: 8,000원 (종가 기준 이탈 시 비중 축소), 절대 마지노선 5,720원(역사적 최저점)
- 단계별 대응 전략:
- 신규 진입자: 현 주가 수준에서 일시적 전액 매수를 지양하고, 3회 이상 분할 매수(8,000원대 중후반 중심)를 통해 단가를 안정화하는 전략이 권장됩니다.
- 기존 보유자: 무리한 추가 매수보다는 거래량 수반을 동반한 양봉 출현 및 5일/20일 이동평균선 골든크로스 형성 여부를 확인한 후 물타기 비중을 결정해야 합니다.
- 핵심 체크포인트: 분기별 분기보고서 공시를 통한 수주 잔고 증가 추이, 파운드리 주요 고객사의 테이프아웃 일정, 그리고 200Gbps 서데스 등 차세대 제품의 공급 계약 공시를 상시 점검해야 합니다
(* 본 글은 정보 제공 목적이며, 투자 권유가 아닙니다. 투자 결정은 본인 책임 하에 신중히 하시기 바랍니다)
728x90
반응형
'주식분석' 카테고리의 다른 글
| 🔥 6일 만에 +35% 폭등 실화? 티에프이 지금 추격매수 vs 눌림목 매수 완벽 가이드 (5) | 2026.10.30 |
|---|---|
| 반도체 케미컬 국산화 1위 노린다! 켐트로닉스 2027년까지 봐야 할 이유 3가지 🚀 (3) | 2026.10.30 |
| ⏳ 화장품 용기 1위 펌텍코리아, 단기 조정 끝? 외인·기관 수급 뒤흔들 5가지 반등 시나리오 🔍 (12) | 2026.10.25 |
| 💎 세력이 숨죽이고 쓸어담는 중? 이수스페셜티케미컬 황화리튬 잭팟 터지기 전 '마지막 줍줍 구간' 💰 (4) | 2026.10.25 |
| 📉 7일 연속 조정받는 대한해운, 지금이 2차 분할매수 최적기인 이유 3가지 💎 (5) | 2026.10.23 |


