728x90
반응형
알테오젠 종합분석과 향후 투자포인트
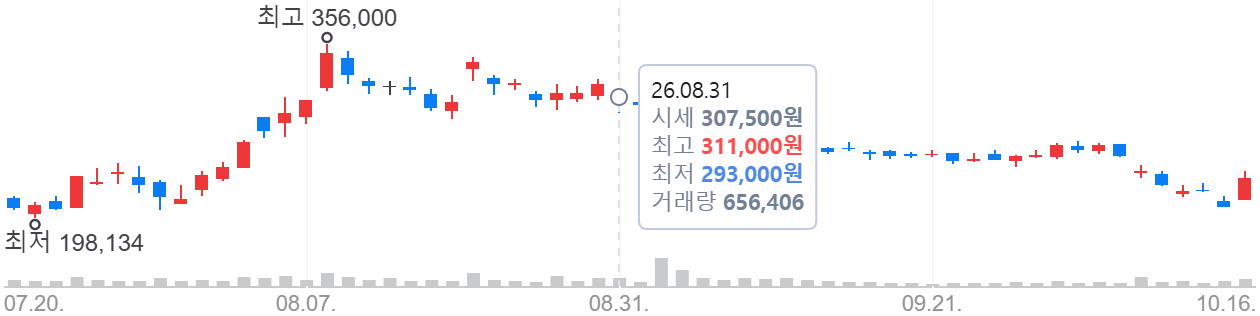
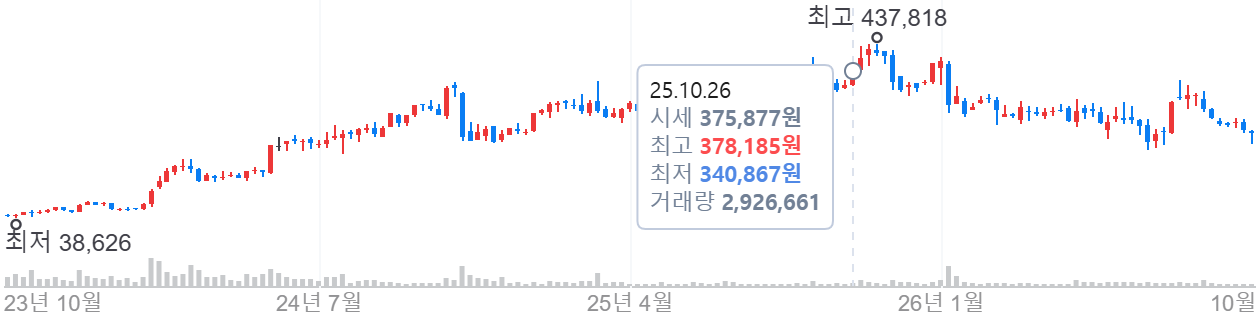
알테오젠(196170) 주가 최근 하락 흐름 원인 분석
- 유럽 특허 침해 가처분 리스크 부각: 네덜란드 헤이그 법원에서 미국 할로자임(Halozyme)이 제기한 유럽 특허(EP622) 침해 주장을 일부 인용해 유럽 8개국 내 키트루다SC(피하주사)의 제조·판매·수입 금지 결정을 내렸다는 소식이 전해지며 단기 투자심리가 급격히 냉각되었습니다.
- 국내 증시 주도주 수급 쏠림 및 바이오 차익 실현: 반도체 및 대형 경기민감 섹터로 유동성이 집중되는 반면, 코스닥 시가총액 최상위권인 알테오젠에 대해 기관과 외국인의 차익 실현 매도 물량이 출회되었습니다.
- 마일스톤 조기 인식 후 모멘텀 공백기 진입: 8월 말 머크(MSD)로부터 첫 상업 판매 마일스톤(2,500만 달러) 수령 공시 이후, 추가적인 대형 기술이전(L/O) 계약 체결 속도에 대한 시장 기대치와의 괴리가 단기 매물 압박으로 작용했습니다.
- 프로그램 매도 및 델타 헤지 물량 출회: 주가가 20일 이동평균선 및 지지선을 하회하자 계량 알고리즘 매매 기반의 패시브 펀드 및 헤지펀드의 기계적 비중 축소 주문이 집중되었습니다.
반응형
알테오젠 최근 악재 뉴스 요약
- 할로자임과의 유럽 특허 분쟁 불확실성: 네덜란드 법원의 가처분 인용 결정으로 MSD의 키트루다SC 유럽 8개국 출시 및 판매 속도 지연 우려가 확산되었습니다. 다만 영국 등 타 유럽 국가에서는 할로자임의 특허 취소가 이루어지는 등 국가별 법리적 판단이 엇갈리고 있어 본안 소송 결과가 관건입니다.
- 유럽 판매 마일스톤 인식 지연 가능성: 판매 금지 조치가 항소심 또는 본안 소송에서 뒤집히기 전까지 일부 유럽 권역에서의 매출 발생 속도가 둔화되어 알테오젠의 단계별 로열티 전환 시점이 다소 지연될 수 있다는 증권가 분석이 제기되었습니다.
- 글로벌 빅파마와의 후속 파이프라인 계약 시기 지연 우려: 시장에서 지속적으로 거론되던 ADC(항체-약물 접합체) SC 제형 추가 라이선스 계약 발표가 지연되며 단기 모멘텀 공백에 대한 실망 매물이 출회되었습니다.
알테오젠 최근 신용거래 비중과 잔고 동향 분석
- 신용잔고율의 점진적 감소세: 주가 조정 과정에서 고점 부근에 진입했던 개인 투자자의 신용융자 잔고가 반대매매 및 자발적 손절매로 인해 청산되는 흐름을 보이고 있습니다.
- 담보부족에 따른 단기 매물 압박: 7거래일 연속 주가 하락으로 레버리지 투자자들의 담보 유지비율이 위협받으며 장 초반 시초가 반대매매 물량이 호가 공백을 심화시키는 요인으로 작용했습니다.
- 악성 매물대 소화 국면: 신용잔고 수량의 축소는 단기적으로 지수 하방 압력을 높이나, 중기적 관점에서는 잠재적 매도 대기 물량이 정리되어 수급 기반의 건전성이 회복되는 선행 지표로 해석됩니다.
2026.09.27 - [주식공부] - ⚠️ 개미들 패닉셀 던질 때 외인이 몰래 담는 동성화인텍, 4분기 반등 시나리오 📊
⚠️ 개미들 패닉셀 던질 때 외인이 몰래 담는 동성화인텍, 4분기 반등 시나리오 📊
동성화인텍 주식분석과 향후 투자전략 가이드1. 동성화인텍 주가 최근 14거래일 하락 흐름 원인 분석조선 및 기자재 업종 전반의 단기 차익실현 및 피크아웃 우려 반영국내 대형 조선 3사(HD한국
stock-handbook.tistory.com
알테오젠 최근 공매도 비중과 동향 분석
- 공매도 잔고 수량 및 거래 대금 증가: 특허 소송 이슈 발생 직후 외국인 헤지펀드를 중심으로 차입공매도 및 대차거래 체결량이 급증하며 주가 하방 압력을 가중시켰습니다.
- 대차잔고의 고점 형성: 기관 및 외국인의 대차잔고 주식 수가 증가 추세를 유지하고 있어, 단기 지지선 이탈 시 숏 포지션을 활용한 차익 추구 움직임이 활발하게 전개되었습니다.
- 숏커버링 잠재력 확대: 향후 MSD 측의 즉각적인 항소 절차 진행, 판결 효력 정지 가처분 인용, 또는 미국 내 특허 분쟁에서의 우위가 확인될 경우 공매도 잔고의 급격한 숏커버링 유입 계기가 될 수 있습니다.

알테오젠 최근 시장 심리와 리스크 요인 분석
- '할로자임 리스크'의 과도한 공포 반영: 피하주사 플랫폼(ALT-B4) 자체의 독자성에도 불구하고, 오리지널 특허권자인 할로자임의 광범위한 방어 특허망에 휘말릴 수 있다는 바이오 섹터 특유의 특허 공포 심리가 작동했습니다.
- 금리 및 매크로 불확실성 지속: 고금리 장기화 기조와 글로벌 지정학적 긴장으로 인해 미래 현금흐름 할인율이 높은 제약·바이오 성장주에 대한 밸류에이션 부담이 유지되었습니다.
- 실적 공백기 불안감: 플랫폼 기술수출 특성상 본격적인 경상기술료(로열티) 유입 전까지는 분기별 실적 변동성이 커질 수밖에 없다는 점이 보수적 투자 심리를 자극했습니다.
알테오젠 향후 주가 상승 견인할 핵심 모멘텀 분석
- 머크(MSD)의 키트루다SC 글로벌 본격 상업화: 미국 및 주요 국가에서의 품목 허가 획득과 출시가 순차적으로 전개되고 있으며, 판매액 누적에 따른 최대 10억 달러 규모의 마일스톤 및 1~5% 수준의 러닝 로열티 수취가 본격화됩니다.
- 독자 플랫폼 '하이브로자임(ALT-B4)'의 플랫폼 확장성: MSD 외에도 다수의 글로벌 빅파마와의 비독점적 물질이전 계약(MTA)이 추가 라이선스 아웃(L/O) 계약으로 전환될 가능성이 매우 높습니다.
- ADC SC(피하주사) 제형 시장 선점: 엔허투(Enhertu) 등 정맥주사(IV) 방식 ADC 약물의 투약 편의성을 대폭 개선하는 차세대 전달 플랫폼 수요가 폭발적으로 증가하고 있습니다.
- 코스피(KOSPI) 이전상장 추진: 유가증권시장 이전상장을 통해 코스피200 편입, 기관 패시브 자금 대규모 유입, 주가 변동성 완화 효과가 기대됩니다.
알테오젠 향후 주목해야 할 이유 분석
- 특허 리스크의 현실적 분리: 이번 유럽 8개국 소송은 MSD가 주도적으로 방어 중이며, 영국 법원 사례처럼 할로자임의 특허 효력이 무력화되거나 합의(크로스 라이선스 등)로 전환될 가능성이 열려 있습니다.
- 바이오텍에서 현금 창출형 기업으로 체질 전환: 키트루다라는 글로벌 매출 1위 블록버스터 약물의 SC 전환이 가시화되면서, 알테오젠은 일회성 계약금 의존 기업에서 매년 수천억 원 단위의 순수 현금 로열티가 유입되는 구조로 전환됩니다.
- 경쟁사 대비 압도적 열안정성 및 생산성: ALT-B4는 할로자임의 재조합 인간 히알루로니다제 대비 열안정성과 생산 수율이 뛰어나 빅파마의 신약 제형 변경 파트너로서 확고한 기술적 해자를 보유하고 있습니다.
향후 투자 적합성 판단
- 투자 성향 기준:
- 중장기 성장형 투자자 (적합): 단기 특허 노이즈에 흔들리지 않고 글로벌 로열티 현금흐름 가치와 플랫폼 확장성을 겨냥한 분할 매수 전략에 부합합니다.
- 단기 트레이딩 투자자 (주의): 공매도 수급과 특허 소송 관련 뉴스 플로우에 따라 단기 변동성이 극대화될 수 있으므로 철저한 손절선 설정이 요구됩니다.
- 포트폴리오 비중: 변동성 관리 차원에서 바이오 섹터 내 핵심 대장주로 전체 운용 포트폴리오의 10~15% 내외로 제한하여 비중을 관리하는 것이 안정적입니다.
알테오젠 주가 전망과 투자 전략
주가 전망
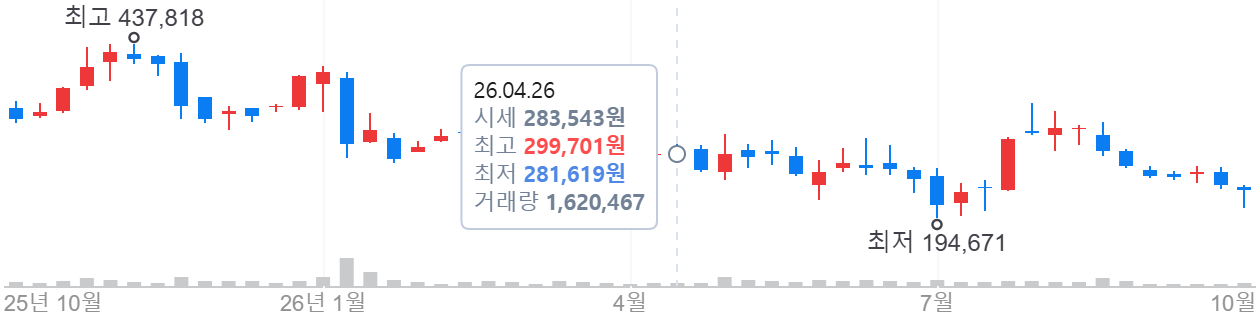
- 단기 (1~3개월): 유럽 특허 소송에 대한 MSD의 후속 법적 대응 및 공매도 잔고 정체 여부에 따라 20만 원 초반대 지지선 테스트가 이어질 전망입니다. 악성 매물 소화 후 저점 다지기 국면 진입이 예상됩니다.
- 중장기 (6~12개월): 미국 내 키트루다SC 상업화 속도 가속화 및 로열티 수령 규모 확대, 코스피 이전상장 모멘텀이 맞물리며 계단식 우상향 추세 복귀가 유력합니다.
구체적 투자 전략
- 분할 매수 밴드 설정: 단기 지지선 구간(200,000원 ~ 220,000원)에서 3회 이상 분할 매수 집행
- 리스크 관리 손절선: 직전 주요 매물 지지선인 190,000원 종가 기준 이탈 시 비중 50% 축소
- 단계별 목표 수익률 설정:
- 1차 목표가: 280,000원 (낙폭 과대에 따른 기술적 반등 및 악재 완화 구간)
- 2차 목표가: 350,000원 이상 (키트루다SC 글로벌 로열티 본격화 및 신규 L/O 체결 시)
(* 본 글은 정보 제공 목적이며, 투자 권유가 아닙니다. 투자 결정은 본인 책임 하에 신중히 하시기 바랍니다)
728x90
반응형
'주식분석' 카테고리의 다른 글
| 📈비트코인 횡보에도 우리기술투자 7,000원 돌파 가능한 핵심 모멘텀 TOP 3 총정리 🔍 (4) | 2026.10.18 |
|---|---|
| 🔋 실리콘 음극재 매출 60% 폭증! 대주전자재료 지금 사서 2배 먹는 분할매수 전략 꿀팁 (3) | 2026.10.08 |
| 🔍외인·기관 싹쓸이 중인 제너셈, 다음 주 주가 전망과 핵심 모멘텀 4선📌 (3) | 2026.10.08 |
| ⚡하드웨어 보안 1위 아이씨티케이! 지금 추격매수 vs 눌림목 대기? 손익비 1:3 전략 💰 (3) | 2026.10.06 |
| 🔥 서해안 HVDC 최대 수혜주! LS마린솔루션 주가전망, 2차 매수 타이밍 32,000원 지지선 분석 🎯 (4) | 2026.10.06 |


