728x90
반응형
한국전력 주식분석과 향후 투자전략 가이드
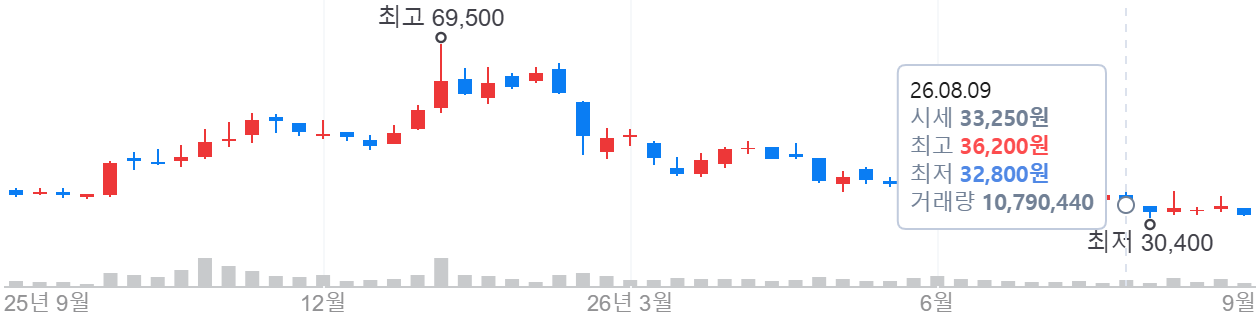
한국전력(015760) 최근 7거래일 하락 흐름 원인 분석
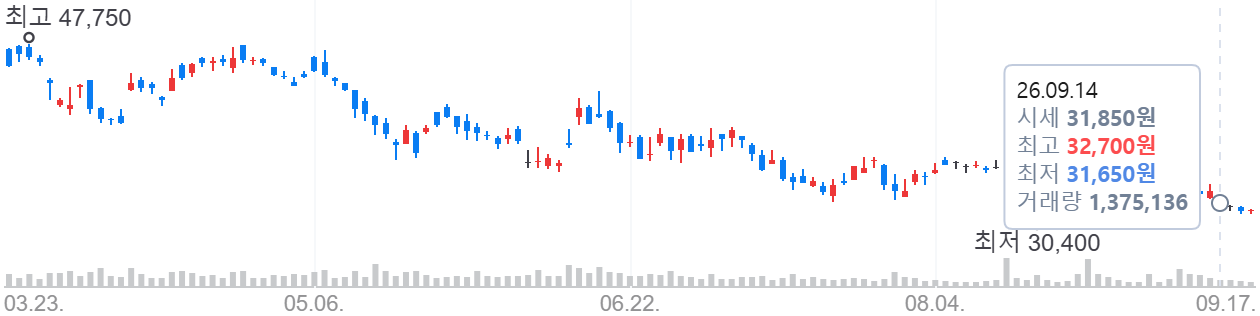
- 계통한계가격(SMP) 단기 급등에 따른 전력구입비용 부담 부각:
- 하절기 막바지 전력 수요 고공행진과 일부 발전기 정비 일정 맞물림으로 전력도매가격(SMP)이 kWh당 140원대 중후반까지 반등하면서 3분기 전력구입비 마진 축소 우려가 발생했습니다.
- 상반기 원자재 가격 하향 안정화로 형성되었던 이익 극대화 기대감이 SMP 단기 변동성으로 인해 속도 조절 국면에 진입했습니다.
- 국제 유가 및 LNG 현물가 단기 리바운드에 따른 래깅 효과(Lagging Effect) 경계:
- 중동 지정학적 불확실성과 동절기 대비 재고 비축 수요로 LNG 가격이 일시적 강세를 보이며 연료비 투입 원가 부담에 대한 선제적 차익실현 매물이 출회되었습니다.
- 기관 및 외국인의 실적 발표 후 단기 모멘텀 공백기 비중 축소:
- 상반기 호실적 반영 후 3분기 실적 프리뷰 시즌 직전 관망세가 확산되며 외국인 중심의 차익실현 매도세가 7거래일 연속 지수를 하회하는 요인으로 작용했습니다.
- 전기요금 추가 조정 가능성 희석에 따른 모멘텀 둔화:
- 소비자물가 안정 기조와 서민 경제 부담 완화 정책으로 인해 하반기 주택용/일반용 전기요금의 조기 추가 인상 가능성이 낮아졌다는 관측이 투자심리를 위축시켰습니다.
- 전력망 특별법 및 송배전 투자 집행 지연에 따른 정책 피로감:
- 용인 반도체 클러스터 및 호남 재생에너지 송전선로 확충을 위한 필수 전력망 투자 법안 논의가 국회에서 지연되며 인프라 투자 회수 구조 확정 시점이 늦춰졌습니다.
한국전력 최근 악재 뉴스 요약
- SMP 반등 및 전력구입 단가 스프레드 압박:
- 3분기 육지 SMP가 여름철 최대 부하 기간을 거치며 148원/kWh 선까지 재상승해 발전자회사 외 민간 발전사(IPP)로부터의 구입 전력비 증가 리스크 보도.
- 산업용 요금 인상 이후 제조업 전력 소비 둔화 조짐:
- 석유화학, 철강 등 다소비 제조업체의 가동률 조정으로 산업용 전력 판매량 성장세가 둔화되었다는 산업통상자원부 및 전력 통계 발표.
- 배당 성향 상향에 대한 속도 조절론 대두:
- 막대한 누적 적자와 200조 원 안팎의 총부채 이자 비용(연간 수조 원 규모) 상환 우선 원칙으로 인해 기대치 대비 주주환원율 확대가 제한될 수 있다는 증권가 리포트 부각.
- 동해안-수도권 초고압 직류송전(HVDC) 송전망 구축 비용 증액 이슈:
- 원자재 및 보상비 증가로 송전망 신설 관련 자본적 지출(CAPEX) 예산 증액 필요성이 제기되며 중기 잉여현금흐름(FCF) 훼손 우려 형성.
한국전력 최근 신용거래 비중과 잔고 동향 분석
- 신용융자 잔고 수량 및 잔고율 동향:
- 7거래일 하락 기간 동안 주가 조정을 저가 매수 기회로 인식한 일부 개인투자자의 신용 매수세가 유입되며 신용융자 잔고율은 0.7%대에서 0.8% 초반으로 소폭 상승.
- 절대 잔고 수량 자체는 대형 공기업 특성상 코스닥 테마주 대비 매우 낮은 편이나, 단기 바닥권 매수 심리가 레버리지 형태로 누적되는 형태를 보임.
- 매물 부담 및 신용 공여 리스크 점검:
- 단기 매수 평단가가 7거래일 전 고점 부근에 밀집되어 있어 지지선 이탈 시 담보부족으로 인한 잠재적 반대매매성 출회 매물 위험은 제한적이나, 반등 시 본전 청산 대기 매물대로 작용 가능.
- 수급 체력 평가:
- 유통주식수 대비 신용잔고 비중이 1% 미만으로 유지되고 있어 수급 붕괴나 연쇄 매도 가능성은 희박하며, 통상적인 기관 매도 흡수 과정에서의 일시적 정체 현상으로 해석.
한국전력 최근 공매도 비중과 동향 분석
- 대차잔고 및 공매도 대기 물량 추이:
- 주가 단기 랠리 이후 밸류에이션 상단에 도달했다는 인식 하에 기관 중심의 대차잔고가 완만하게 증가하는 추세를 보임.
- 공매도 거래대금 비중은 전체 거래량 대비 일평균 3~5% 수준에서 단기 급등락 국면마다 일시적으로 7% 수준까지 확대되며 상단을 압박.
- 숏포지션의 성격 분석:
- 기업 펀더멘털의 구조적 파괴보다는 하반기 유가/가스 반등에 베팅하는 '원자재 롱 - 유틸리티 숏' 페어트레이딩 헤지성 공매도 물량이 주를 이룸.
- 숏커버링 유입 조건:
- SMP가 재차 120원대 이하로 하향 안정화되거나 3분기 분기 실적에서 영업이익 서프라이즈가 가시화될 경우, 공매도 포지션 청산에 따른 급격한 숏스퀴즈성 매수세 전환 가능성 상존.
한국전력 최근 시장 심리와 리스크 요인 분석
- 투자심리 위축 요인:
- "상반기 실적 호전은 이미 반영되었다"는 선반영 인식과 함께, 하반기 계절적 비수기(4분기) 진입에 따른 이익 모멘텀 둔화 우려가 투심을 지배.
- 공기업 특유의 규제 리스크와 주주가치 제고(밸류업) 프로그램 실행 속도가 민간 금융지주 대비 더디다는 불만 섞인 피로감.
- 핵심 거시 및 구조적 리스크 요인:
- 이자비용 리스크: 고금리 장기화 기조 속 한전채 롤오버 과정에서의 금융비용 부담(연간 4조 원 안팎 유지).
- 원자재 및 환율 변동성: 원/달러 환율이 1,300원대 중후반에서 경직적 흐름을 유지할 경우 외화 환산 및 원자재 결제 원가 상승.
- 요금 정상화의 정치적 종속성: 경제 여건에 따라 원가 연동형 요금제가 온전히 작동하지 못할 수 있다는 상시적 규제 위험.
한국전력 향후 주가 상승 견인할 핵심 모멘텀 분석
- 원전 이용률 상승과 최적의 발전 믹스(Mix) 완성:
- 신한울 2호기 등 신규 대형 원전 상업운전과 계획예방정비 완료로 원전 이용률이 88~89% 수준까지 상승하여 기저발전 비중 극대화.
- 원전 1%p 가동률 개선 시 연간 수천억 원 수준의 전력구입비 절감 효과가 지속적으로 반영.
- 연간 영업이익 15조~16조 원대 안착을 통한 펀더멘털 체질 개선:
- 2024~2025년 흑자 전환에 이어 2026년에도 발전 믹스 개선과 누적된 요금 인상 효과로 대규모 연간 영업흑자 기조 유지.
- 분기별 조 단위 영업이익 창출력을 통한 차입금 감축 및 재무구조 본격 개선 국면 진입.
- 해외 대형 원전 수출 가시화 (팀 코리아 주도):
- 체코 신규 원전 본계약 안정화 및 UAE, 폴란드, 루마니아, 튀르키예 등 후속 원전 수주 파이프라인 확장.
- 단순 국내 유틸리티 전력 공급자를 넘어 글로벌 에너지 인프라 EPC/운영 사업자로서의 멀티플 리레이팅(Re-rating) 기회.
- 배당 재개 및 주주환원 정상화 모멘텀:
- 별도 기준 순이익 흑자 누적에 따른 주당배당금(DPS) 가시성 확보 및 연말 배당 매력 부각.
한국전력 향후 주목해야 할 이유 분석
- AI 전력 슈퍼사이클의 최종 인프라 수혜주:
- 데이터센터 증설, 반도체 메가 클러스터, 산업 전반의 전기화(Electrification)로 구조적 전력 수요 우상향 구간 진입.
- 송배전망 투자 보장 및 망이용요금 현실화:
- 향후 송배전망 투자에 대한 적정투자보수율 보장 논의가 구체화될 경우 자산베이스(Rate Base) 증가에 따른 안정적 현금흐름 창출 가능.
- 역사적 저점 부근의 밸류에이션 매력:
- PBR(주가순자산비율)이 0.3~0.4배 수준에 머물러 있어, 자본잠식 우려가 해소된 현시점에서 하방 경직성이 매우 견고함.
향후 투자 적합성 판단
| 투자자 유형 | 적합도 | 핵심 판단 사유 |
|---|---|---|
| 중장기 가치투자자 | 매우 높음 | 흑자 기조 안착, 부채 축소 사이클 진입, 배당 재개 가시화로 안정적 자산 증식 가능 |
| 배당/인컴형 투자자 | 높음 | 연말 배당 복귀 및 실적 연동형 배당 정상화에 따른 방어주 성격 확보 |
| 단기 모멘텀 트레이더 | 보통 | 정부 규제, 정책적 요금 변동, SMP 단기 등락에 따른 횡보 박스권 장세 가능성 |
결론적으로 변동성을 활용한 분할 매수 관점에서 중장기 투자자에게 매우 유리한 국면입니다.
한국전력 주가전망과 투자전략
- 주가 밴드 및 밸류에이션 전망:
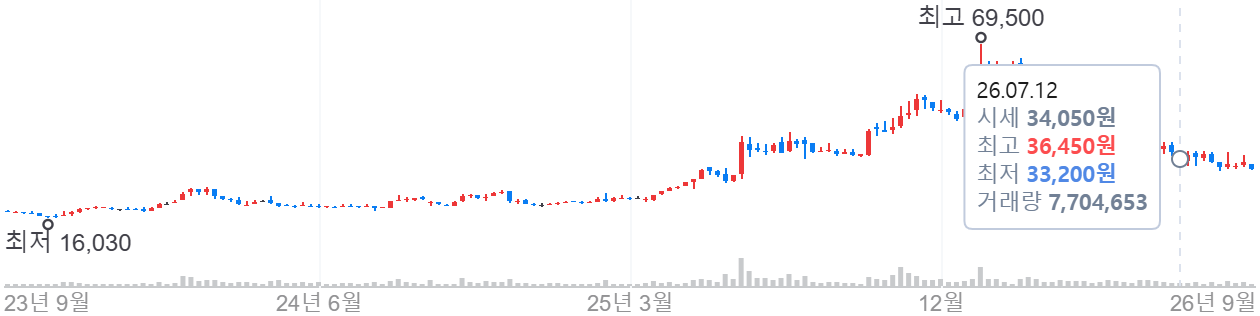
- 단기 지지선: 최근 7거래일 하락으로 기술적 60일/120일 이동평균선 지지 테스트 진행 중. 하방 경직성 확보 구간.
- 목표 가치: 원전 이용률 개선 및 연간 16조 원대 영업이익 전망을 감안할 때 PBR 0.5~0.6배 수준의 리레이팅 타깃 유효.
- 실행 가능한 3단계 분할 투자전략:
- 1단계 (단기 과매도 구간 매수): 최근 7거래일 조정 구간에서 비중의 30%를 신규 또는 추가 편입.
- 2단계 (SMP 안정화 및 3분기 실적 확인): 10~11월 환율 및 원자재 안정화 신호 확인 후 비중 40% 분할 확대.
- 3단계 (연말 배당 및 수주 모멘텀): 11~12월 배당 권리락 전후 및 해외 원전 수주 뉴스플로우에 맞춰 잔여 30% 포트폴리오 완성.
- 리스크 관리 기준:
- 국제유가 급등(브렌트유 배럴당 90달러 상회) 지속 시 매수 호흡을 늦추고 발전 원가 하향 전환 시점까지 보수적 대응 유지
(* 본 글은 정보 제공 목적이며, 투자 권유가 아닙니다. 투자 결정은 본인 책임하에 신중히 하시기 바랍니다)
728x90
반응형
'주식분석' 카테고리의 다른 글
| 10일간 쏟아진 신용 반대매매 끝났다?⏳ 알테오젠 하반기 반등 모멘텀 TOP 4 총정리🚀 (3) | 2026.09.16 |
|---|---|
| 이수스페셜티케미컬 손절선 58,000원 사수 작전, 실전 투자전략 A to Z 완벽 가이드 🛡️💰 (3) | 2026.09.16 |
| ⚡ AI 데이터센터 전력난 최대 수혜! 범한퓨얼셀 10kW 신모델이 바꿀 주가 로드맵 3단계 🌐 (3) | 2026.09.15 |
| 🔥 SMR 파운드리 1위 굳히나? 두산에너빌리티 역대급 턴어라운드 4대 핵심 포인트 💡 (0) | 2026.09.14 |
| 📊 포스코엠텍 고PER 거품 빠졌다? 12,000원대 지지선에서 잡는 2가지 대응책 (3) | 2026.09.14 |


